
Ventas y clientes
Cómo demostrar el valor de ahorrar tiempo sin prometer un ROI imposible
"Ahorramos veinte horas al mes". Es una frase habitual en páginas de software, automatización y servicios profesionales. Parece concreta, pero deja sin resolver la pregunta decisiva: ¿qué cambia para el cliente si esas veinte horas desaparecen? Si un empleado dedica menos tiempo a copiar información, quizá mejore la calidad del servicio. Quizá atienda más pedidos. O quizá simplemente tenga menos tareas repetitivas. Ninguno de esos resultados equivale automáticamente a un ahorro de dinero.
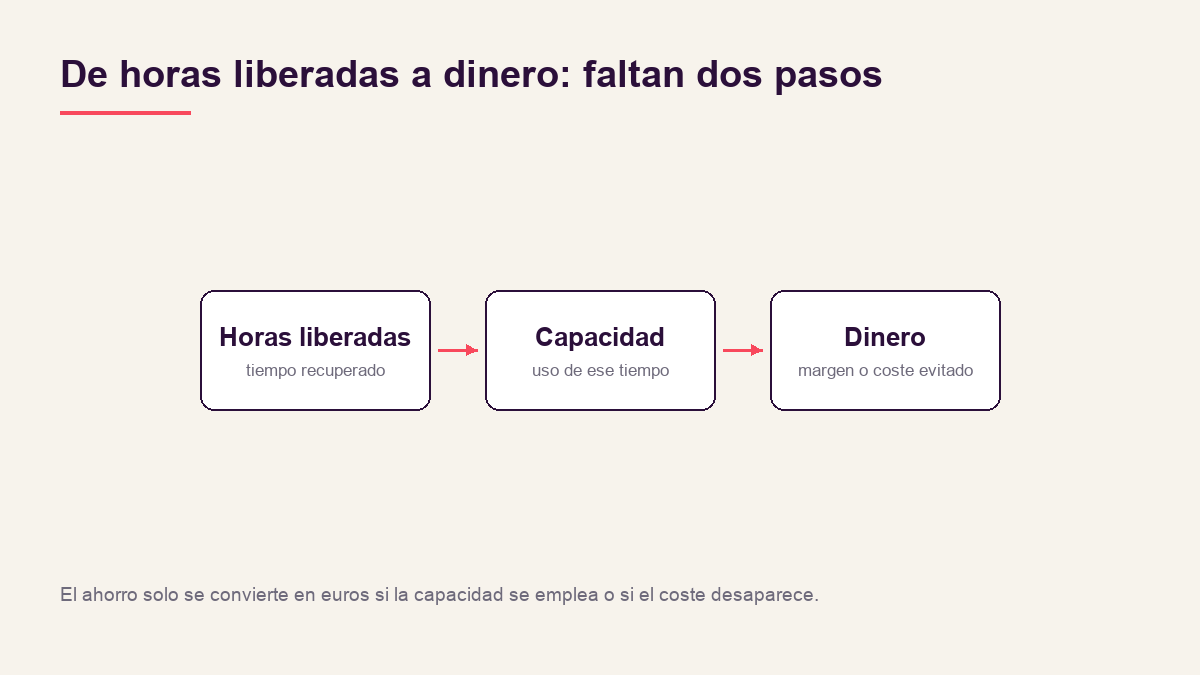
Vender tiempo es legítimo; convertir horas en euros sin revisar los supuestos no lo es. La diferencia entre tiempo liberado, capacidad productiva, costes evitados y ahorro contable determina la credibilidad de una propuesta comercial.
Por qué el tiempo se percibe de formas distintas
El valor del tiempo depende de la situación. Una persona que gestiona incidencias críticas puede valorar especialmente evitar interrupciones. Un emprendedor busca concentrarse en vender y dejar la administración rutinaria. Un director de operaciones necesita reducir cuellos de botella. En ocio, en cambio, una experiencia lenta puede ser precisamente lo que se compra.
Por eso la fórmula "vende tiempo a los ocupados" no constituye una segmentación útil. Dos clientes con la misma carga de trabajo pueden reaccionar de forma opuesta a una automatización: uno espera eficiencia; el otro teme perder control sobre un proceso sensible. Antes de calcular el ahorro hay que entender el trabajo que se elimina, la calidad de lo que se conserva y el motivo por el que al comprador le importa.
Cuatro magnitudes distintas que no se deben mezclar
| Magnitud | Qué significa | Se puede expresar en euros directamente |
|---|---|---|
| Tiempo liberado | Horas de trabajo que dejan de dedicarse a una tarea | No, salvo que exista un efecto económico demostrable |
| Capacidad adicional | Volumen de trabajo que el equipo podría asumir | Solo si existe demanda y capacidad de entrega |
| Coste evitado | Gasto que no será necesario realizar | Sí, si la eliminación del gasto está bien sustentada |
| Efecto de calidad o riesgo | Menos errores, retrasos, penalizaciones o interrupciones | A veces; exige una línea base y supuestos conservadores |
Reducir una tarea de diez a tres horas semanales libera siete horas. Pero si el trabajador cobra el mismo salario y la empresa no reduce otros gastos, el ahorro contable inmediato puede ser cero. Eso no invalida el beneficio: puede aparecer en capacidad para crecer, calidad o menor agotamiento. Lo que invalida es presentar ese beneficio potencial como dinero ya recuperado.
Un cálculo razonable, con hipótesis explícitas
Ejemplo totalmente hipotético: una empresa procesa 600 solicitudes mensuales. Cada una exige seis minutos de transcripción manual. Una automatización baja ese tiempo a dos minutos, pero añade una hora semanal de revisión y mantenimiento.
- Tiempo previo: 600 × 6 / 60 = 60 horas mensuales.
- Tiempo posterior de transcripción: 600 × 2 / 60 = 20 horas mensuales.
- Revisión adicional: aproximadamente 4,33 horas mensuales si tomamos 52 semanas / 12 meses.
- Tiempo neto liberado: unas 35,7 horas al mes.
El siguiente paso no consiste en multiplicar ciegamente 35,7 por el coste salarial. Hay que determinar qué hará la empresa con esas horas y bajo qué condiciones. Tres escenarios posibles:
- Sin ahorro de caja: el equipo conserva la misma plantilla y las mismas horas contratadas. Se libera capacidad, pero no hay reducción inmediata de costes.
- Coste evitado: la demanda está creciendo y el ahorro permite posponer una contratación, reducir horas extraordinarias reales o evitar subcontratación. Aquí puede estimarse un efecto económico si se demuestra el gasto que no se realizará.
- Más ingresos: el equipo utiliza las horas para atender clientes adicionales. El beneficio depende de demanda, margen de contribución, calidad y conversión; no de las horas por sí solas.
Una propuesta responsable presentaría estos escenarios en lugar de elegir el más optimista y tratarlo como seguro.
Cómo construir una calculadora de valor que no engañe
Empieza por observar un proceso real antes de transformarlo. Necesitas un volumen de trabajo, una duración media, la variabilidad entre casos y el coste adicional de operar la nueva solución. Si el proceso depende de errores, mide también el coste de corregirlos. Después identifica a qué se destinará la capacidad liberada y si esa utilización es factible.
Una fórmula simplificada para el efecto neto cuando el ahorro es monetizable es:
Beneficio económico neto estimado = costes realmente evitados + margen incremental atribuible + pérdidas esperadas evitadas − coste total de la solución − costes de transición y supervisión.
La última variable importa especialmente en automatización con IA: licencias, integraciones, revisiones humanas, errores de salida, gobierno del dato y mantenimiento. La velocidad del agente no elimina los costes de comprobar lo que hace.
Las seis preguntas que deberían aparecer en una propuesta B2B
- ¿Qué se mide? La tarea exacta y quién la realiza, no "productividad" como palabra vacía.
- ¿Cuál es la línea base? Periodo, tamaño de muestra y dispersión de los tiempos actuales.
- ¿Qué cambios introducirá la solución? Incluidos supervisión, excepción y corrección de errores.
- ¿Para qué se empleará el tiempo liberado? Sin demanda real, "capacidad" no equivale a ventas.
- ¿Qué costes aparecen? Puesta en marcha, formación, licencias, seguridad y mantenimiento.
- ¿Cómo sabremos si se cumplió? Fecha, responsable, criterio de medición y revisión con el cliente.
¿Y si el ahorro de tiempo no puede convertirse en euros?
Todavía puede ser una propuesta excelente. Disminuir la fricción de una tarea, facilitar la conciliación o mejorar el control de un equipo tiene valor aunque no produzca ingresos inmediatos. En ese caso, preséntalo como lo que es. La honestidad sobre el límite económico puede generar más confianza que una tabla de ROI artificialmente precisa.
El problema aparece cuando se utilizan cifras para tapar el hecho de que no se ha investigado la necesidad. Si el usuario pide seguridad y el vendedor insiste en horas, el argumento es irrelevante. Si el responsable económico necesita justificar una compra, un testimonio sobre la facilidad de uso resulta insuficiente. La propuesta comercial debe adaptarse al resultado perseguido por cada interlocutor.
Una aplicación específica en marketing y servicios digitales
En una agencia que ofrece automatización de CRM, el argumento no debería quedarse en "ahorramos tiempo a los comerciales". La pregunta es si se pierden menos oportunidades, se responde más rápido, mejora la información que recibe el cliente o se reduce el esfuerzo de actualizar registros. Cada cambio debe medirse por separado.
Un ejemplo hipotético: antes, las solicitudes tardaban dos días laborables en recibir una respuesta útil; después, cuatro horas. Esa mejora puede ser valiosa en sí misma, aunque no esté demostrado que aumente un 30 % las ventas. Si se quiere afirmar ese crecimiento, habrá que aislar otras causas: cambios de presupuesto, canal, estacionalidad y calidad de los contactos.
También hay oportunidades de posicionamiento. Una propuesta como "menos clics" dice poco a dirección; "menos incidencias en el proceso de facturación" puede importar más. No porque sea emocionalmente más contundente, sino porque expresa una consecuencia empresarial que puede comprobarse.
Cómo probarlo sin construir un caso de éxito ficticio
Para una primera prueba elige un proceso estable, un periodo comparable y un grupo que represente el trabajo habitual. Registra tiempo, errores, correcciones y excepciones, no solo la duración de la acción más rápida. Revisa resultados con usuarios y responsables económicos. Explica claramente qué cambió durante el piloto y qué seguirá siendo necesario hacer manualmente. Si los datos no permiten estimar euros, publica horas o calidad con sus límites.
Ejemplo de frase comercial defendible: "En la prueba piloto se redujo el tiempo medio de registro de nueve a cinco minutos por solicitud; el resultado no incluye el tiempo de supervisión". Ejemplo no defendible sin más datos: "Nuestro sistema te ahorra 100.000 euros al año". El segundo exige evidencias de costes evitados, uso y escalado que la simple mejora del tiempo no proporciona.
Cuándo no conviene usar el ahorro de tiempo como argumento principal
Cuando la compra depende de cumplimiento legal, seguridad, confianza, continuidad, comodidad o reputación, el tiempo puede ser secundario. También cuando el proveedor necesita más horas de implantación de las que la empresa podrá recuperar razonablemente. La diferencia entre un piloto eficiente y un despliegue completo debe formar parte de la evaluación.
En ocasiones el comprador valora algo que parece lo contrario del ahorro de tiempo: acompañamiento personalizado, revisión experta o una segunda opinión. El objetivo no es vender siempre velocidad; es explicar por qué una consecuencia específica justifica el precio.
Preguntas frecuentes
¿Una herramienta que ahorra horas siempre tiene ROI positivo?
No. Depende del coste total de propiedad, de la utilización de la capacidad liberada y de los beneficios realmente verificables.
¿Se puede utilizar el salario por hora para calcular el ahorro?
Como aproximación del coste de capacidad, dejando claro que no implica ahorro de caja. Para afirmar reducción de gasto hay que demostrar qué coste desaparece o se evita.
¿Qué es mejor vender: ahorro, crecimiento o tranquilidad?
El beneficio que corresponda a una necesidad demostrada y pueda sostenerse con pruebas. Pueden coexistir, pero mezclarlos indiscriminadamente debilita la propuesta.
La decisión que importa
La promesa "te ahorro tiempo" es el comienzo de una investigación, no el final de una venta. Una empresa demuestra valor cuando puede explicar qué cambia en la operación, cuánto cuesta conseguirlo, qué riesgo queda y cómo se comprobará el resultado. Esa precisión permite discutir precio con argumentos y evita que una mejora real termine envuelta en cifras imposibles.
Lecturas conectadas en la biblioteca de Aliantha
- Qué compra realmente tu cliente: entender para qué se contrata una solución.
- Cuándo una oferta barata atrae clientes y cuándo destruye tu margen: precio frente a valor y coste de servir.
- Cómo crear contenido para quienes deciden una compra B2B: convertir el valor en información para varios interlocutores.
- Los pequeños costes que devoran la rentabilidad: tener en cuenta todos los costes.
- Cómo construir una empresa menos dependiente del fundador: eliminar trabajo antes de automatizar.
Fuentes
- Christensen et al. (2016), Jobs to Be Done: fundamento para investigar qué resultado busca el comprador.